机器视觉作为人工智能与工业制造深度融合的关键技术,成为资本市场瞩目的焦点。继多家企业成功上市后,又一家机器视觉公司——以软件外包服务起家的某科技企业(以下简称“该公司”)——近期递交了科创板上市申请,引发市场对其“硬科技成色”的广泛讨论。
该公司招股书显示,其主营业务包括机器视觉算法平台、智能视觉装备及软件定制化开发服务。其中,软件外包业务(即根据客户需求提供定制化软件开发与技术人员外派)在报告期内贡献了约30%的营业收入。尽管公司强调其核心在于自主研发的视觉算法库与深度学习框架,但监管问询与市场质疑仍聚焦于:软件外包模式是否削弱了其技术壁垒?
从行业背景看,机器视觉赛道近年来备受资本追捧。据不完全统计,2023年国内机器视觉领域融资事件超过80起,披露融资总额逾百亿元。热钱涌入的逻辑在于:制造业智能化升级催生海量视觉检测需求,国产替代空间广阔,且科创板对“硬科技”企业的政策倾斜为创投提供了明确的退出通道。赛道过热也导致部分企业估值高企、技术同质化严重。一些公司通过打包软件外包收入“做大”营收规模,以迎合上市财务指标,其研发投入占比、核心技术专利质量及毛利率水平与真正意义上的硬科技企业存在差距。
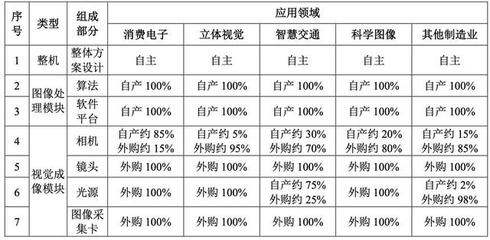
具体到该公司,其招股书披露的研发费用率约为12%,略高于科创板均值,但研发人员中约四成被分配到外包项目,专职从事基础算法研究的团队规模有限。公司核心专利多为实用新型和软件著作权,发明专利数量偏少,尤其在底层算子优化、3D视觉重建等关键环节缺乏突破性成果。这使其“硬科技成色”打了一定折扣。
值得注意的是,软件外包业务本身并非原罪。对于初创期企业,外包服务可提供稳定现金流、积累行业场景数据,反哺算法迭代。但风险在于,若企业长期依赖外包模式,可能导致技术路线受客户短期需求牵引,难以形成通用性技术平台;人力密集型的外包属性会拉低整体毛利率,削弱再研发投入能力。科创板定位强调“硬科技”,要求企业拥有关键核心技术并具备持续创新能力,监管审核中通常会重点关注:核心技术收入占比美、研发体系独立性、以及是否存在“伪科技”包装。
从更宏观的视角看,机器视觉公司的上市潮既是机遇也是试金石。热钱涌入加速了技术产业化,但也催生了估值泡沫与套利行为。对于拟登陆科创板的机器视觉企业而言,证明“硬科技成色”的关键不在于营收规模或外包订单数量,而在于能否在核心算法、光学成像、专用芯片或边缘计算架构等层面形成自主可控的技术护城河。对于投资者,则需穿透外包收入的结构,关注其算法平台的通用性、头部客户复购率、以及研发成果是否真实转化为产品性能优势。
总而言之,该公司的上市进程将成为一个观察样本:在资本热潮与科创板严格审核的双重作用下,机器视觉赛道的企业能否真正褪去“软件外包”的外衣,展现出足以支撑国产替代与产业升级的硬核实力。这既需要企业回归技术本心,也依赖市场与监管的理性甄别。